Aller au contenu
COURTIER HYPOTHÉCAIRE

Un accompagnement hypothécaire sur mesure, partout au Québec.

Je vous accompagne dans toutes les étapes de votre projet, avec accès aux options de 22 prêteurs.

Service 100 % gratuit. Aucun frais à débourser.
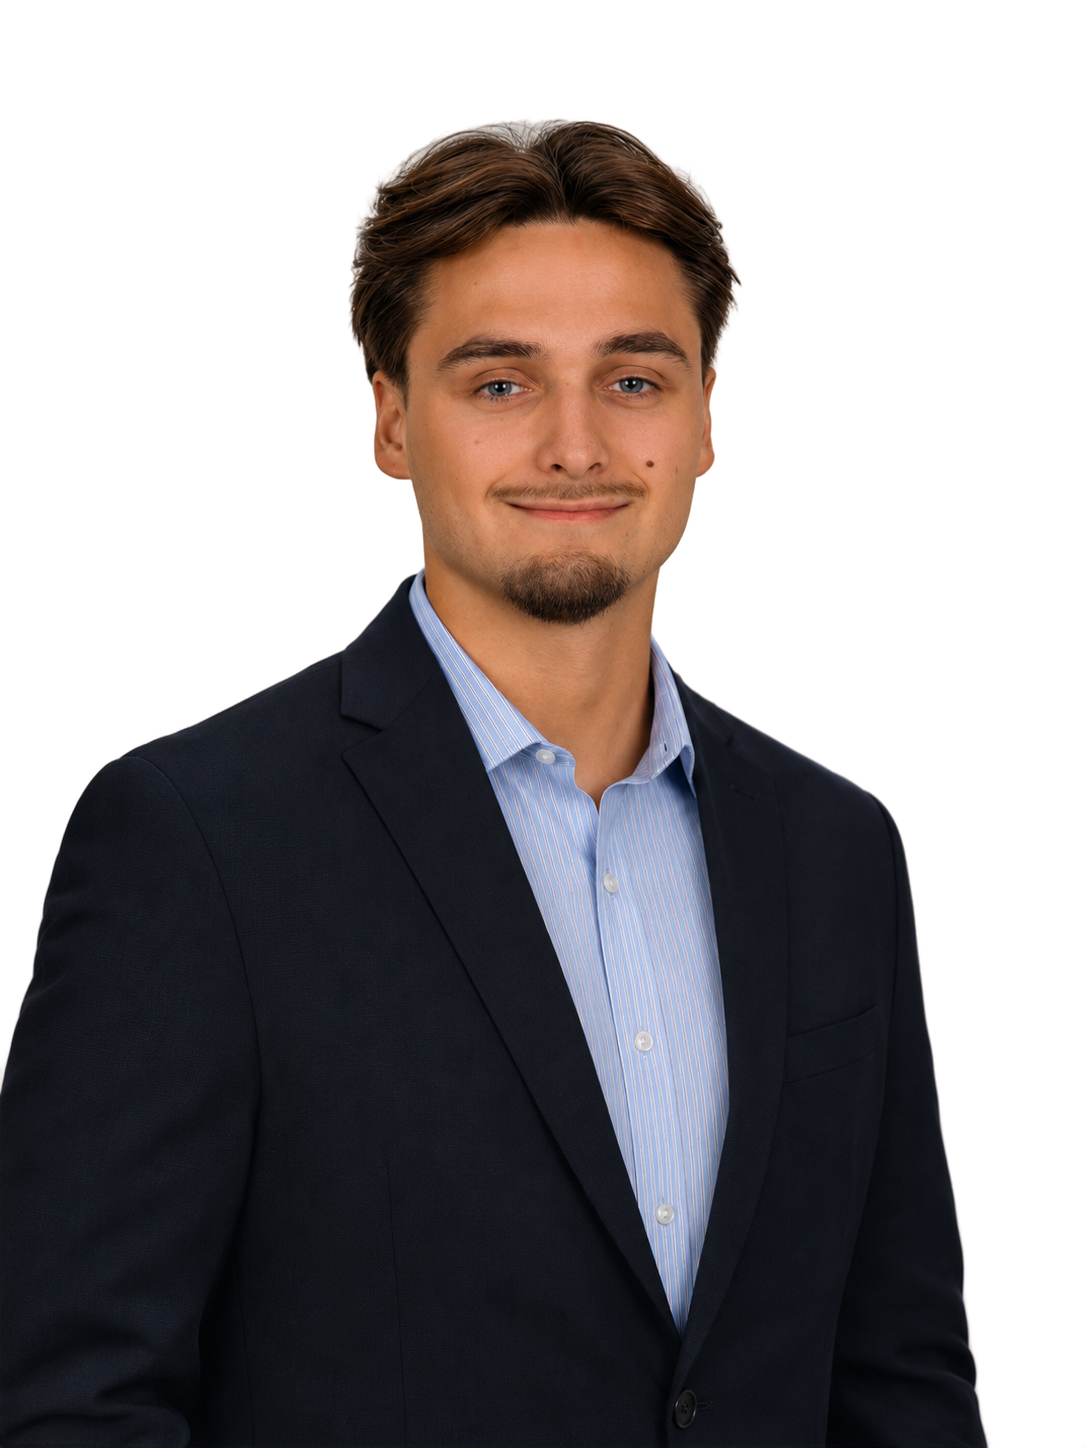
François Breton, courtier hypothécaire

POURQUOI UN COURTIER HYPOTHÉCAIRE ?

Une banque. Ou plusieurs possibilités ?

Chaque institution financière propose ses propres produits hypothécaires. Un courtier vous aide à explorer différentes options pour trouver celle qui correspond à votre situation.

Votre hypothèque mérite plus qu’une seule option.

Comparaison entre un courtier hypothécaire et une banque
Avec un courtier hypothécaireAvec une banque
Choix de prêteursDes solutions provenant de plusieurs prêteursLes produits de son institution
Conseil impartialUne recherche adaptée à votre profilUne offre selon ses propres critères
Conditions et tauxDes conditions à comparer selon votre dossierDes conditions propres à ses produits
AccompagnementUn accompagnement du début jusqu’au financementUn processus propre à l’institution
Gain de tempsVotre courtier vous accompagne dans la comparaisonVous comparez vous-même les autres banques

Services

À chaque étape, un accompagnement adapté.

Tous les services

Outils

Des chiffres pour y voir clair.

Un premier repère

Quel budget d'achat envisager ?

Trois chiffres pour explorer un ordre de grandeur. Ni préqualification ni préautorisation; vos entrées ne sont ni enregistrées ni transmises.

$ CAD
0 $500 000 $
$ CAD

Incluez vos paiements de prêts et ceux de vos cartes et marges.

$ CAD
Comment cette estimation est calculée

Hypothèses initiales : taux exemple de 4,09 %, amortissement de 25 ans, taxes de 3 600 $ par année et chauffage de 150 $ par mois. Condo : 0 $. Ce ne sont ni un taux offert ni vos charges réelles. Vous pouvez ajuster ces hypothèses ci-dessous.

%
$ CAD
$ CAD
$ CAD
Amortissement

L'amortissement de 30 ans dépend de votre admissibilité.

Test de résistance : maximum de 5,25 % et du taux contractuel + 2 points, soit 6,09 %. Plafonds illustratifs ABD 39 % et ATD 44 %. Les taxes, le chauffage et 50 % des frais de condo sont déduits du budget de logement. Les dettes saisies incluent vos paiements approximatifs de cartes et marges; aucun solde additionnel n'est ajouté.

Budget hypothécaire au taux de qualification : 2 800 $ / mois. Capital calculé par inversion du paiement, selon la composition canadienne semestrielle. Le prix additionne le capital et la mise de fonds. La fourchette compare le taux saisi à un taux supérieur de 0,50 point, puis arrondit vers le bas à 10 000 $; elle ne représente pas une plage approuvée.

L’assurance hypothécaire n’est pas intégrée et peut augmenter le prêt, donc réduire le prix accessible. Les règles de mise minimale, taxes scolaires, frais d’achat et critères de chaque prêteur ne sont pas validés. Chaque dossier diffère.

Prix d'achat — ordre de grandeur, avant assurance

490 000 $ à 510 000 $

Fourchette illustrative arrondie, non validée par un prêteur.

L’assurance de prêt n’est pas incluse. Si elle s’applique, cette estimation peut être surestimée. La mise de fonds minimale et l’admissibilité doivent être vérifiées.

Simulation indicative seulement. Le résultat réel dépend notamment du dossier, des critères du prêteur et des conditions applicables. Aucun montant n'est garanti.

Parlons de votre budget

Comparaison de taux

Ce que vaut 0,25 %

Un quart de point change le paiement, les intérêts et le solde de votre prêt. Comparez les trois.

$ CAD
100 000 $1 000 000 $
Paramètres avancés
%
Amortissement

L'amortissement de 30 ans dépend de votre admissibilité.

En discuter ensemble

4,09 % comparé à 4,34 % · 25 ans

4 778 $

d'intérêts supplémentaires sur les 5 premières années

Écart de mensualité
55 $ / mois
Écart de solde après 5 ans (taux supérieur − référence)
1 489 $
Paiements et méthode de calcul
Paiement au taux de référence :
2 124 $ / mois
Paiement au taux supérieur :
2 178 $ / mois
Intérêts au taux de référence :
76 178 $
Intérêts au taux supérieur :
80 956 $
Total des paiements supplémentaires sur 60 mois :
3 289 $

Composition canadienne semestrielle, convertie en taux mensuel effectif. Soldes simulés mois par mois, sans remboursement anticipé. Le total des paiements supplémentaires, plus l'écart de solde restant, correspond à l'écart d'intérêts. Les intérêts seuls ne décrivent pas tous les flux de trésorerie.

Simulation indicative seulement. Le résultat réel dépend notamment du dossier, des critères du prêteur et des conditions applicables. Aucun montant n'est garanti.

Illustration seulement : ni taux courant, ni offre. Le taux demeure constant sur les 60 mois; frais et pénalités exclus.

Calculatrice

Combien pourriez-vous obtenir en refinançant votre propriété ?

Un ordre de grandeur, mis à jour en direct. Vos entrées ne sont ni enregistrées ni transmises.

$ CAD
$ CAD

Par exemple une marge de crédit hypothécaire ou une deuxième hypothèque.

$ CAD

Pénalité de remboursement anticipé, notaire, évaluation.

$ CAD
Plafond théorique (80 % de la valeur)
400 000 $
Équité brute potentielle
150 000 $
Équité nette après frais et pénalité estimés
150 000 $
Ratio prêt-valeur actuel
50,00 %
Discuter de mon refinancement

Estimation seulement, jamais une préapprobation. Le plafond de 80 % est un repère courant pour un refinancement résidentiel conventionnel, mais il n’est pas universel. L’admissibilité et le montant dépendent du prêteur, de la propriété, de la qualification (revenus, crédit, test de résistance), des dettes garanties, des frais, de la pénalité et de l’évaluation. Aucun montant n’est garanti.

Démarche

Comment ça fonctionne

Questions fréquentes

Vos questions, en toute simplicité.

Premier échange

Parlons de votre projet, sans engagement.

Première rencontre sans frais et sans engagement · 30 minutes.